BBVA Deutschland

Screenshots
Details
- Bewertung
- 4,5
- Version
- 1.11.10
- Entwickler
- BBVA
Ich habe BBVA Deutschland vor allem unter einem Gesichtspunkt betrachtet: Wie nützlich ist ein kostenloses Konto, wenn Zinsen, Cashback und die tägliche Kontoverwaltung in einer einzigen App zusammenkommen? Genau darin liegt der interessanteste Ansatz dieser Finanz-App von BBVA. Sie will nicht nur den Kontostand anzeigen, sondern das Smartphone zum zentralen Ort für den normalen Zahlungsalltag machen.
Mein erster Eindruck fällt positiv aus, weil die Anwendung klar auf Menschen zugeschnitten ist, die ihr Bankkonto überwiegend mobil nutzen möchten. Die Oberfläche wirkt nicht wie ein Zusatzkanal für eine klassische Filialbank, sondern wie der eigentliche Zugang zum Konto. Das ist bequem, verlangt aber auch, dass man mit digitaler Selbstverwaltung gut zurechtkommt. Wer eine überschaubare App für alltägliche Geldbewegungen sucht, findet hier einen interessanten Kandidaten. Wer dagegen persönliche Beratung oder ein besonders umfangreiches Banking-Ökosystem erwartet, sollte genauer abwägen.
Zinsen und Cashback als täglicher Mittelpunkt
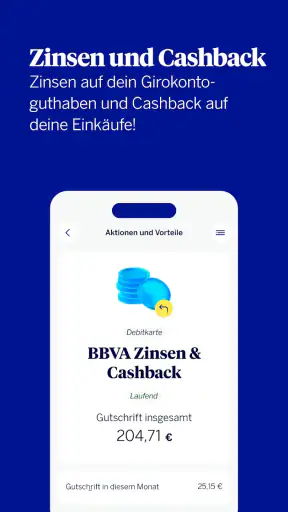
Die auffälligste Fähigkeit ist die Verbindung von Zinsen und Cashback mit einem kostenlosen Konto. In der Praxis verändert das nicht jede einzelne Zahlung, aber es verschiebt den Blick auf das Konto: Geld soll nicht nur liegen, und bestimmte Ausgaben können sich zumindest teilweise zurückzahlen. Für mich ist das spannender als eine reine Kontostands-App, weil die Anwendung einen konkreten finanziellen Nutzen verspricht, ohne dass ich dafür mehrere Dienste nebeneinander organisieren muss.
Wichtig ist dabei, Cashback nicht mit einem pauschalen Rabatt auf alles zu verwechseln. Solche Vorteile sollte man immer an die jeweiligen Bedingungen knüpfen und nicht automatisch jede Ausgabe danach auswählen. Mein sinnvollster Umgang damit wäre, die Funktion als Bonus zu betrachten, nicht als Grund, mehr zu kaufen. Der Unterschied klingt klein, ist im Alltag aber entscheidend: Ein Cashback-Vorteil hilft nur dann, wenn die Ausgabe ohnehin geplant war.
Auch die Zinsfunktion sollte ich eher als Bestandteil der Kontostruktur verstehen und nicht als Ersatz für jede Form des Sparens. Für kurzfristig verfügbares Geld kann die Kombination interessant sein. Für längerfristige Ziele, größere Rücklagen oder eine ausgefeilte Geldanlage brauche ich weiterhin eine klare Strategie. Die App kann den Einstieg vereinfachen, nimmt mir aber nicht die Entscheidung ab, wie viel Liquidität ich tatsächlich auf dem Konto halten möchte.
Gerade diese Begrenzung empfinde ich als fairen Maßstab für die Bewertung. Der größte Vorteil entsteht nicht durch eine einzelne spektakuläre Funktion, sondern durch das Zusammenspiel im täglichen Zahlungsverkehr. Wenn mein Gehalt, meine laufenden Ausgaben und ein Teil meiner Rücklage an einem Ort zusammenlaufen, wird die Verwaltung einfacher. Wenn ich dagegen nur wegen eines möglichen Bonus ein weiteres Konto eröffne, kann der organisatorische Aufwand den Vorteil schnell relativieren.
So fühlt sich die Nutzung im Alltag an
Beim täglichen Einsatz würde ich die App in drei Ebenen denken: zuerst der schnelle Überblick, danach die Kontrolle einzelner Bewegungen und schließlich die bewusste Nutzung von Zinsen oder Cashback. Diese Reihenfolge ist hilfreicher, als ständig auf einen möglichen Vorteil zu achten. Vor einer Zahlung sollte ich wissen, wie viel tatsächlich verfügbar ist. Nach der Zahlung sollte ich die Buchung einordnen können. Erst dann wird die Zusatzfunktion sinnvoll.
Ein realistisches Beispiel ist ein Monat mit vielen kleinen Ausgaben: Frühstück unterwegs, eine Fahrkarte, ein Einkauf nach der Arbeit und eine größere Rechnung am Monatsende. Bei einem klassischen Konto sehe ich vor allem, wie das Guthaben sinkt. In BBVA Deutschland ist der interessante Gedanke, dass ein Teil des Geldes gleichzeitig von den Kontovorteilen profitieren kann. Das macht die App nicht automatisch zu einem besseren Haushaltsbuch, kann aber die Verbindung zwischen Bezahlen und Sparen sichtbarer machen.
Ich würde deshalb direkt nach der Einrichtung eine persönliche Routine festlegen. Einmal pro Woche prüfe ich die Kontobewegungen, ordne unbekannte Abbuchungen sofort ein und schaue, ob die erwarteten Vorteile nachvollziehbar erscheinen. Diese kurze Kontrolle ist praktischer als ein monatlicher Rückblick, bei dem sich mehrere kleine Zahlungen bereits vermischt haben. Besonders bei Cashback sollte ich mir angewöhnen, die Bedingungen vor einer größeren Ausgabe zu lesen, statt erst danach auf eine Gutschrift zu hoffen.
Für den Wechsel von einer anderen Bank ist außerdem die Frage wichtig, wie viel meines Finanzlebens ich tatsächlich verlagern möchte. Ich kann ein neues Konto zunächst als Ausgaben- oder Reisekonto betrachten, statt sofort sämtliche Daueraufträge umzustellen. So lässt sich im Alltag testen, ob die App zu meinen Gewohnheiten passt. Erst wenn der Überblick, die Benachrichtigungen und die Abwicklung zuverlässig in meine Routine passen, würde ich das Konto zur Hauptverbindung machen.
Ein Konto für einen konkreten Alltag
Besonders gut passt die Anwendung zu Personen, die Bankgeschäfte selbstständig erledigen und dabei möglichst wenig zwischen verschiedenen Apps wechseln möchten. Dazu gehören etwa Berufstätige mit regelmäßigem Einkommen, Studierende mit überschaubaren Ausgaben oder Menschen, die ihre täglichen Zahlungen gerne am Smartphone kontrollieren. Der kostenlose Zugang senkt die Hürde, die App zunächst auszuprobieren.
Auch für jemanden, der bisher ein Girokonto und ein separates Sparkonto nutzt, kann der Ansatz interessant sein. Der Vorteil liegt dann weniger in einer maximal ausgefeilten Finanzplanung, sondern in der Nähe zwischen verfügbarem Geld und Rücklage. Ich kann schneller erkennen, ob eine Ausgabe aus dem laufenden Budget passt oder ob sie meine Reserve angreift. Das ersetzt keine detaillierte Planung, verhindert aber manche Überraschung am Monatsende.
Ein weiterer sinnvoller Einsatz ist ein begrenztes Zweitkonto. Für Reisen, Online-Einkäufe oder ein festes Monatsbudget kann es praktisch sein, einen klar abgegrenzten Betrag zu verwenden. So bleibt das Hauptkonto unangetastet, während ich die Ausgaben in einem eigenen Rahmen beobachte. Der Trade-off besteht darin, dass ich dann zwei Konten pflegen muss. Der Nutzen entsteht nur, wenn diese Trennung meine Übersicht wirklich verbessert.
Für Familien oder Paare ist die Bewertung komplizierter. Wenn mehrere Personen gemeinsam wirtschaften, reicht ein persönlicher Blick auf das eigene Smartphone möglicherweise nicht aus. Die App kann als individuelles Konto gut funktionieren, aber gemeinsame Finanzen verlangen zusätzlich klare Absprachen. Ich würde sie deshalb nicht allein deshalb wählen, weil Cashback oder Zinsen attraktiv klingen. Entscheidend ist, ob der Kontotyp zu den gemeinsamen Zahlungsabläufen passt.
Wo der Ansatz an Grenzen stößt
Die größte Einschränkung sehe ich in der Gefahr, finanzielle Entscheidungen zu stark an Bonusmechanismen auszurichten. Cashback klingt unmittelbar verständlich, kann aber dazu führen, dass man Vorteile überschätzt und Ausgaben nicht mehr nüchtern vergleicht. Ein günstigerer Einkauf bei einem anderen Anbieter bleibt möglicherweise die bessere Entscheidung. Die App unterstützt mich bei der Verwaltung, sie kann aber nicht beurteilen, ob ich etwas überhaupt kaufen sollte.
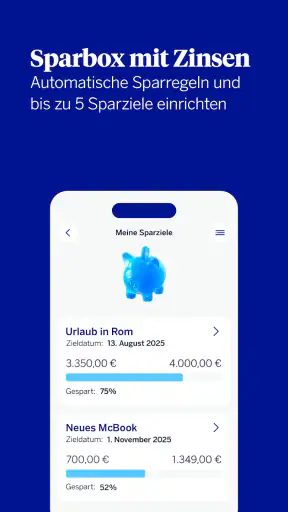
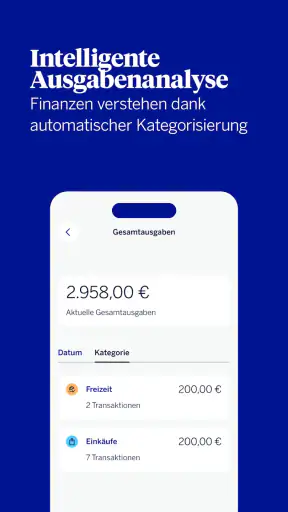
Auch Zinsen sind kein Grund, den Kontostand dauerhaft unangetastet zu lassen. Ich brauche weiterhin einen Notgroschen, ein realistisches Monatsbudget und gegebenenfalls getrennte Sparziele. Wer eine sehr detaillierte Analyse von Kategorien, langfristigen Anlagen oder komplexen Vermögensstrukturen erwartet, könnte mit einer spezialisierten Finanz-App oder einem umfassenderen Bankangebot besser bedient sein. Für den normalen Zahlungsverkehr ist die Konzentration angenehm; für professionelle Planung reicht sie nicht automatisch.
Die mobile Ausrichtung ist zugleich Stärke und Schwäche. Ich kann Bankgeschäfte dort erledigen, wo ich gerade bin, muss aber auch bereit sein, Sicherheitsprüfungen, Gerätewechsel und die digitale Kontoorganisation selbst zu übernehmen. Wer bei wichtigen Finanzfragen lieber mit einem Menschen spricht oder Papierunterlagen bevorzugt, wird sich möglicherweise weniger wohlfühlen. Das ist kein Fehler der Anwendung, aber eine klare Frage des persönlichen Arbeitsstils.
Vor der Entscheidung würde ich außerdem prüfen, ob mein Smartphone die App unterstützt. BBVA Deutschland ist für Android ab Version 7.0 vorgesehen. Das deckt viele Geräte ab, trotzdem sollte ich bei einem älteren Smartphone nicht nur auf die Installation achten, sondern auch darauf, ob das Gerät im Alltag noch sicher und zuverlässig genug für Banking ist. Ein funktionierendes Betriebssystem allein sagt wenig über Akkuzustand, Sicherheitsupdates oder die allgemeine Alltagstauglichkeit aus.
Was die Zahlen über den Eindruck hinaus bedeuten
BBVA Deutschland ist kostenlos und wird für alle Altersgruppen ab null Jahren geführt. Das macht den Einstieg niedrigschwellig, sagt aber nichts darüber aus, ob jede Altersgruppe gleich gut mit einer konsequent mobilen Bank zurechtkommt. Für jüngere Nutzer kann die direkte, digitale Verwaltung intuitiv sein. Ältere Menschen benötigen möglicherweise mehr Zeit, um sich an die Abläufe zu gewöhnen, besonders wenn sie bisher stark auf persönliche Unterstützung gesetzt haben.
Die App ist am 23. Juni 2025 erschienen und liegt in Version 1.11.10 vor. Für mich bedeutet das vor allem, dass ich bei einer noch vergleichsweise jungen Anwendung auf die eigene Nutzungserfahrung achten würde. Eine aktuelle Version ist wichtig, aber ebenso wichtig ist, ob die Bedienung nach mehreren Wochen stabil in meine Routine passt. Ich würde die App daher nicht nur einmal öffnen, sondern mehrere typische Abläufe testen: Kontostand prüfen, eine Zahlung nachvollziehen und die verfügbaren Vorteile verstehen.
Im Store erreicht sie durchschnittlich 4,5 bei rund 5.900 Bewertungen und kommt auf über 100.000 Installationen. Diese Resonanz spricht dafür, dass das Konzept bei vielen Menschen auf Interesse stößt. Sie ersetzt allerdings nicht meinen eigenen Test, denn eine gute Bewertung beantwortet nicht automatisch die Fragen nach meinem Budget, meinen Zahlungsgewohnheiten oder meinem Bedarf an persönlicher Beratung.
Für wen sich der Wechsel wirklich lohnt
Ich würde BBVA Deutschland vor allem Menschen empfehlen, die ein kostenloses mobiles Konto mit zusätzlichen Anreizen suchen und ihre Finanzen gerne selbst am Smartphone organisieren. Der größte Gewinn liegt bei einem klaren, regelmäßigen Alltag: Einkommen kommt an, alltägliche Zahlungen gehen ab, ein Teil des Guthabens bleibt verfügbar, und ich überprüfe die Bewegungen regelmäßig. In diesem Rahmen können Zinsen und Cashback einen nachvollziehbaren Mehrwert liefern.
Weniger passend ist die App für Nutzer, die ein vollständiges Finanzzentrum mit besonders tiefen Analysefunktionen, umfangreicher Anlageverwaltung oder intensiver persönlicher Betreuung erwarten. Auch wer bereits ein sehr gut eingespieltes Hauptkonto besitzt, sollte den Wechsel nicht allein wegen eines einzelnen Vorteils vollziehen. Ein Zweitkonto kann dann sinnvoller sein, wenn ich einen bestimmten Zweck habe, etwa ein separates Ausgabenbudget. Ohne diesen Zweck entsteht eher zusätzliche Verwaltung als echte Vereinfachung.
Mein praktischer Rat wäre, zunächst mit einem begrenzten Betrag und wenigen wiederkehrenden Zahlungen zu starten. Danach kann ich beurteilen, ob die Übersicht verständlich ist, ob die Vorteile zu meinem Verhalten passen und ob ich mich bei der Kontoführung sicher fühle. Erst wenn diese drei Punkte stimmen, lohnt es sich, weitere Finanzabläufe zu verlagern. So teste ich nicht nur die Werbung des Konzepts, sondern seine Alltagstauglichkeit.
Mein Fazit zur mobilen Kontoidee
BBVA Deutschland ist für mich eine interessante Finanz-App, weil sie den normalen Kontobetrieb mit Zinsen und Cashback verbindet, ohne dafür einen kostenpflichtigen Einstieg zu verlangen. Ihre Stärke liegt in der einfachen Idee: Bezahlen, Guthaben verwalten und mögliche Vorteile sollen an einem Ort stattfinden. Das kann den Alltag übersichtlicher machen, wenn ich meine Finanzen ohnehin digital erledige.
Ich würde die Anwendung aber nicht als automatische Sparlösung verstehen. Cashback verlangt Disziplin, Zinsen ersetzen keine Finanzplanung, und ein modernes mobiles Konto ist nicht für jeden bequemer als eine etablierte Bankverbindung. Wer diese Grenzen kennt und die App zunächst mit einem klaren Anwendungsfall ausprobiert, kann ihren Nutzen realistisch einschätzen. Für mich ist sie deshalb besonders dann empfehlenswert, wenn digitale Einfachheit wichtiger ist als maximale Tiefe.


